सार्वजनिक क्षेत्रातील बँक अडचणीत आल्यानंतर जनतेच्याच पैशातून त्यांना सावरले जात असेल आणि त्या सुस्थितीत आल्यानंतर विकून टाकल्या जात असतील तर त्यातून कोणते सार्वजनिक हित साधले गेले, याचे उत्तर मिळायला हवे.
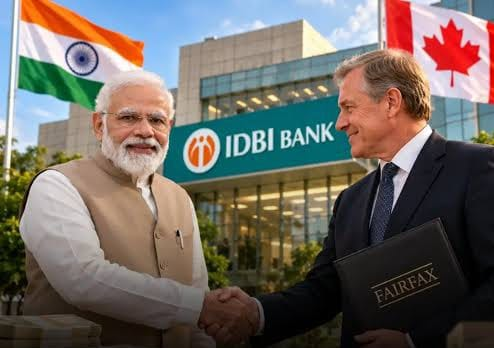
सार्वजनिक क्षेत्रातील बँकेची मालकी बदलू शकते. पण सार्वजनिक हिताची जबाबदारी बदलता येत नाही, त्याचे हस्तांतर करता येत नाही. ही जबाबदारी परकीय भांडवल गुंतवणूकदार करणारे घेणार नाहीत, ते स्पष्ट आहे. आपल्या देशातील सार्वजनिक क्षेत्रातील अग्रगण्य बँक म्हणून जिचा नावलौकिक होता ती आयडीबीआय इंडस्ट्रियल डेव्हलपमेंट बँक ऑफ इंडिया हिचे ६०.७२ टक्के भाग विकून मालकीच कॅनडातील फेरफॅक्स फायनान्शियल होल्डिंग्ज कंपनीला देण्याचा निर्णय केंद्र सरकारने घेतला. पंतप्रधान नरेंद्र मोदी यांच्या अध्यक्षतेखाली मंत्रिमंडळाच्या आर्थिक व्यवहार समितीने नुकतीच त्याला मंजुरी दिली.
देशाच्या प्रगतीमध्ये सार्वजनिक क्षेत्रातील अनेक कंपन्या, बँका आणि सेवा देणाऱ्या संस्था यांचे फार मोठे योगदान आहे. भारतीय रेल्वे देखील एक महत्त्वाचे उदाहरण आहे. या सर्व सार्वजनिक क्षेत्रातील संस्था ज्यांना आपण देशाचे अंगीकृत उपक्रम म्हणतो त्यांचे खूप मोठे योगदान आहे. आपल्या देशाच्या तेल उद्योगांमध्ये असलेल्या , चार मोठ्या कंपन्या या सार्वजनिक क्षेत्रातील आहेत. त्यांच्याच हातात प्रामुख्याने हा व्यवसाय आहे.
सार्वजनिक क्षेत्रामध्ये बँकिंगची सुरुवात १९६९ मध्ये तत्कालीन पंतप्रधान इंदिरा गांधी यांच्या धाडसी निर्णयाने झाली. त्यावेळी काही मोठ्या खासगी बँकांचे राष्ट्रीयीकरण करण्यात आले आणि एक नवा अध्याय सुरू झाला. त्याच्याही आधी औद्योगिक विकासाचा पाया मजबूत करण्यासाठी आणि त्यास पतपुरवठा व्हावा या उद्देशाने इंडस्ट्रियल डेव्हलपमेंट बँक ऑफ इंडियाची स्थापना १९६४ मध्ये करण्यात आली. राष्ट्रीयकृत आर्थिक व्यवहार करणारी संस्था होती. त्याप्रमाणे या वित्तीय संस्थेने महत्त्वाची जबाबदारी पार पाडली. अनेक खाजगी तसेच राष्ट्रीयकृत बँकांच्यामध्ये समन्वय ठेवून उद्योग क्षेत्राच्या विकासाला मदतकारक होईल असा पतपुरवठा करण्यात येत होता. हाच समन्वय महत्त्वाचा ठरला होता. २००४ मध्ये या संस्थेचे रूपांतर व्यावसायिक बँकेत करण्यात आले. मात्र तिच्या मालकीचे स्वरूप हे केंद्र सरकारच्या सार्वजनिक क्षेत्रातील एक उपक्रम असाच होता.
अनेक टप्पे पार करीत या बँकेने वाटचाल केली. मध्यंतरीच्या काळात बँकेला तोटा देखील झाला. कर्जे थकीत राहिल्याने या अवस्था निर्माण झाली. एकूण कर्जापैकी एक तृतीयांश कर्जे थकीत झालेली आयडीबीआय बँक कधीच नामशेष झाली असती. मात्र आयुर्विमा महामंडळातील (एलआयसी) सामान्य नागरिकांचा पैसा आणि केंद्र सरकारकडून मिळालेले भांडवल याच्या जोरावर बँकेला पुन्हा उभारी आली.
केंद्र सरकारचा ३०.४८ टक्के भाग भांडवलाचा वाटा (एकूण रक्कम २६ हजार ६२० कोटी ) आणि भारतीय आयुर्विमा महामंडळ – एलआयसीचा वाटा ३०.२४ टक्के ( एकूण रक्कम २६ हजार ४४० कोटी रुपये) होता. हा वाटा कॅनडा स्थित फेअरफॅक्स फायनान्शियल होल्डिंग्ज या कंपनीला विकण्यात आला. ही कंपनी ५२ हजार ८७८ कोटी रुपये यासाठी मोजणार आहे. एका परकीय कंपनीला हा वाटा देऊन त्याद्वारे परकीय गुंतवणूक भारतात होते आहे, अशी शेक्की राज्यकर्ते मिरवीत आहेत.
नफ्यात असलेली बँक
वास्तविक आयडीबीआय बँक २०२१ मध्ये केवळ काही कोटी रुपयांचा नफा कमवीत होती. पाच वर्षांमध्ये या बँकेची परिस्थिती सुधारली आणि गेल्या आर्थिक वर्षाखेरीस या बँकेचा नफा पाच ९ हजार ५१३ कोटी रुपयांवर पोचला होता. नफ्यात असलेल्या या बँकेची विक्री करण्याची कोणतीही गरज होती.? सार्वजनिक क्षेत्रातील बँका किंवा उद्योग अडचणीत आल्यानंतर जनतेच्या पैशातून त्यांना सावरले गेले. ही पूर्वीपासूनच जबाबदारी केंद्र सरकारने घेतलेली होती. मात्र आता अशा सार्वजनिक क्षेत्रातील संस्था किंवा बँका विकताना या संस्थांनी किंवा बँकांनी जी समाजहिताची जबाबदारी घेतली होती त्याचे काय.? हा मोठा प्रश्न उभा राहतो.
किंबहुना अशा स्वरूपाच्या सार्वजनिक हिताची जबाबदारी घेण्याची टाळाटाळ करण्याकडे सरकारची वाटचाल स्पष्ट दिसते आहे. आपण विकसनशील देश असलो तरी विकसित नाही. किंबहुना विकसित होत असलो तरी आपण स्वावलंबी नाह. स्वावलंबी आहोत असा दावा करीत असलो तरी आपण परकीय भांडवलावर अवलंबून राहावे अशी देखील आपली परिस्थिती नाही. आपण अधिक मजबूत होण्यासाठी आणि विकासाची कक्षा रुंदवण्यासाठी सार्वजनिक क्षेत्र अधिक मजबूत ठेवणे आवश्यक आहे.
जर्मनी सारख्या देशाचे उदाहरण आपण घेतले किंवा सर्वच विकसित देशांमध्ये सार्वजनिक क्षेत्रांची भूमिका खूप महत्त्वाची आहे. मग ते ऊर्जा निर्मिती असो, शिक्षण असो, आरोग्याच्या सुविधा असोत किंवा सार्वजनिक वाहतुकीची व्यवस्था असो. या सर्वांमध्ये सार्वजनिक क्षेत्राची महत्त्वाची भूमिका राहिली आहे. जर्मनीमध्ये सर्व प्रकारचे उच्च शिक्षण सरकारच्या अख्यारीत आहे. या उलट आपली वाटचाल चालू आहे. आपल्या समाजाची क्षमता अद्यापही पूर्णता खाजगी क्षेत्रावर अवलंबून राहावे अशी नसताना आपण जे काही सार्वजनिक क्षेत्रातील उपक्रम आहेत त्यांचे खाजगीकरण करीत निघालेलो आहोत.
परकीयकरण
आयडीबीआय बँकेचे केवळ खाजगीकरण नाही तर ते परकीयकरण देखील आहे. एका परकीय खाजगी क्षेत्रातील कंपनीला आपल्या देशाच्या सार्वजनिक बँकेची मालकी देत आहोत. जनतेच्या पैशातून उभा राहिलेल्या या सार्वजनिक संस्था विकून तो पैसा विविध कारणासाठी जनतेसाठीच खर्च केला तरी ती पुंजी फार काळ टिकणारी नाही. या बँकेची देशाच्या विविध शहरांमध्ये १२० ठिकाणी स्वमालकीच्या मालमत्ता आहेत. त्यापैकी तब्बल ६८ मालमत्ता या मुंबईसारख्या मालमत्तेला प्रचंड किंमत येणाऱ्या शहरात आहेत. तेव्हा या मालमत्तेचे मूल्य काय असू शकते याचा अंदाज केलेला बरा. सुमारे ६१ टक्के भाग भांडवल खाजगी कंपनीला विकून मोकळे झाल्यानंतर त्या कंपनीची मालकी या बँकेवर येणार आहे आणि या मालमत्तेवर देखील अप्रत्यक्षपणे त्याच कंपनीची मालकी निर्माण होणार आहे.
बँकेचा ब्रँड किंवा नाव किंवा उद्देश पुढील तीन वर्षे …. केवळ तीन वर्ष न बदलण्याची मामुली अट घालण्यात आलेली आहे. तीन वर्षानंतर बँकेचे रूपांतर तिचा उद्देश आणि नाव देखील बदलून टाकण्यास कॅनडातील भांडवलदार मुक्त असतील. असाच या व्यवहाराचा अर्थ आहे. त्यामुळे आर्थिक विकासाच्या मार्गावर चालण्यासाठी म्हणून जी काही साधन संपत्ती आपण लोकांच्या पैशातून उभी केली. त्यांचे खाजगीकरण केले जाऊ लागलेले आहेत आणि सार्वजनिक हिताची जी जबाबदारी स्वीकारण्यात आली होती त्यातून पळवाट शोधण्याचा हा प्रयत्न केला जात आहे. सार्वजनिक हित म्हणजे जे संरक्षण आपण जनतेला देणार होतो, जी आर्थिक साधने निर्माण करून देणार होतो ती आता होणार नाहीत, हे स्पष्ट आहे. त्यामुळे आयडीबीआय बँकेची विक्री ही खूप धक्कादायक आहे.
अशा सार्वजनिक क्षेत्रातील संस्था अडचणीत आल्यानंतर जनतेच्याच पैशातून त्यांना सावरले जात असेल आणि त्या सुस्थितीत आल्यानंतर विकून टाकल्या जात असतील तर त्यातून कोणते सार्वजनिक हित साधले जाणार आहे, याचे उत्तर मिळायला हवे, आयडीबीआय बँकेचे एकोणीस हजार कर्मचारी आहेत. त्यांच्या हिताचे काय होणार हा एक मुद्दा आहे. तीन वर्षानंतर या खाजगी भांडवल- दारांकडून त्यांचे हित साधले जाईल, याची कोणतीही खात्री नाही.
आयडीबीआय बँकेची विक्री ही एक नवी सुरुवात आहे. हे प्रकरण कसे मार्गी लागते ही एक जागतिक भांडवलदारांसाठी आणि आपल्या देशातील राज्यकर्त्यांसाठी कसोटी ठरणार आहे. भारतातील सार्वजनिक मालकीच्या बँकिंग क्षेत्राचे भवितव्य भविष्यात ठरणार आहे. परकीय गुंतवणूक जर भारतात यावी असेच वाटत असेल तर ते उत्पादन क्षेत्रात द्यावी पैसा गुंतवून पैशाचा बाजार करून नफा कमवणाऱ्या बँकिंग क्षेत्रामध्ये कोणती गरज आहे..?


प्रतिक्रिया व्यक्त करा